USD/MXN: Carry, remesas y nearshoring redefinen su trayectoria
El peso mexicano ha desafiado la lógica convencional de los mercados emergentes, impulsado por altos diferenciales de tasas de interés, flujos constantes de remesas y un cambio estructural en las cadenas de suministro globales.
Puntos clave
- El alto diferencial de tasas de interés del MXN impulsa un carry trade significativo, atrayendo capital a pesar de los riesgos inherentes del tipo de cambio.
- Las remesas de los trabajadores mexicanos en EE. UU. proporcionan un piso de demanda consistente y contracíclico para el peso, a diferencia de los volátiles flujos de cartera.
- El nearshoring acelera la inversión extranjera directa en México, creando una demanda estructural y a largo plazo de MXN para manufactura e infraestructura.
- Estos factores combinados complican el análisis tradicional de divisas de mercados emergentes, haciendo que el USD/MXN dependa menos de la típica sensibilidad a las materias primas o al sentimiento de aversión al riesgo.
- Los traders minoristas deben examinar cuidadosamente las tasas de swap de los brokers para los carry trades, ya que los márgenes de beneficio alteran significativamente la rentabilidad neta en comparación con los diferenciales interbancarios.
- A pesar de su nueva estabilidad, el MXN sigue siendo susceptible a cambios importantes en la política monetaria de EE. UU. o a la inestabilidad política interna.
Un Ascenso No Convencional en el Mercado Global de Divisas
Durante gran parte de 2023 y principios de 2024, el peso mexicano (MXN) destacó entre las divisas de mercados emergentes, fortaleciéndose frente al dólar estadounidense (USD) incluso mientras muchas de sus pares lidiaban con incertidumbres económicas globales y una Reserva Federal restrictiva. Si bien la narrativa típica de las divisas de mercados emergentes a menudo se centra en las fluctuaciones de los precios de las materias primas o en los cambios en el sentimiento de riesgo global, la resiliencia sostenida del MXN proviene de una confluencia de factores potente y distintiva: un atractivo carry trade, flujos constantes de remesas y la creciente tendencia estructural del nearshoring. Esta combinación ha forjado una dinámica única que ha remodelado fundamentalmente la forma en que los inversores institucionales y los traders minoristas abordan el par de divisas. El rendimiento del peso ha sorprendido constantemente a los analistas que pronosticaban un retorno a su debilidad histórica. Por ejemplo, a mediados de 2023, con la Reserva Federal acercándose al pico percibido de su ciclo de ajuste agresivo y con la aparición de preocupaciones sobre el crecimiento global, muchos esperaban una reafirmación generalizada de la fortaleza del USD en todos los ámbitos. Sin embargo, el MXN mantuvo su presión alcista, cotizando a niveles frente al billete verde no vistos en más de siete años, tocando a veces el nivel de 17.00. Esta divergencia del comportamiento tradicional de las divisas de mercados emergentes exige un examen más detenido de sus impulsores subyacentes, que se extienden más allá de la simple búsqueda de rendimiento y hacia las áreas de integración económica fundamental y anclajes sociales. El recorrido del peso ofrece un estudio de caso sobre cómo múltiples fuerzas económicas, a veces dispares, pueden convergir para crear un impacto desproporcionado en la valoración de una divisa.
El Atractivo Duradero del Carry Trade
El carry trade sigue siendo un atractivo principal para los flujos de capital hacia el peso mexicano. El Banco de México (Banxico) ha mantenido una de las tasas de interés reales más altas entre las principales economías, creando un diferencial sustancial y persistente con la tasa de política de la Reserva Federal de EE. UU. A principios de 2024, la tasa de interés de referencia de Banxico se situó en 11.25%, tras una serie de agresivas alzas para combatir la inflación. En contraste, el rango objetivo de la Tasa de Fondos Federales fue de 5.25%-5.50%. Esto crea un spread de tasas de interés de aproximadamente 575 puntos básicos (5.75%) a favor de mantener activos denominados en MXN, asumiendo tasas nominales. Cuando se ajusta por inflación, la tasa real de México sigue siendo significativamente más alta que la de EE. UU. Este amplio spread hace que pedir prestado en una divisa de bajo rendimiento, como el USD, e invertir en una divisa de alto rendimiento, como el MXN, sea muy atractivo, particularmente durante períodos de aversión al riesgo global relativamente moderada. Los inversores institucionales, incluidos los hedge funds y los gestores de activos, despliegan activamente capital en deuda soberana u otros instrumentos de alto rendimiento en México, convirtiendo USD a MXN para facilitar estas inversiones. El diferencial de interés diario, o tasa de swap, se acumula para el inversor mientras se mantenga la posición. Si bien esta estrategia conlleva un riesgo inherente de tipo de cambio —una depreciación repentina y pronunciada del MXN puede borrar rápidamente las ganancias por intereses acumuladas— la estabilidad fundamental proporcionada por otros impulsores del MXN ha amortiguado este riesgo, posicionando el carry trade USD/MXN como una operación sostenida y preferida para muchos grandes fondos. Esta es la parte que la mayoría de las guías omiten, centrándose solo en las tasas nominales y no en las complejidades de cómo se determinan y renuevan los puntos de swap interbancarios, lo que influye directamente en la rentabilidad de dicha operación a lo largo del tiempo. El mercado de swaps refleja no solo los diferenciales de tasas, sino también la liquidez y la dinámica de oferta/demanda para los puntos a plazo.
Diseccionando el Carry Minorista: Más Allá de la Tasa Interbancaria
Para los traders minoristas, acceder al carry implica una comprensión más matizada que simplemente observar el diferencial de tasas de interés del banco central. La mayoría de las plataformas de trading minorista ofrecen Contratos por Diferencia (CFD) o FX al contado, donde se aplican tasas de swap a las posiciones nocturnas mantenidas más allá de una hora de corte diaria específica, típicamente a las 5 PM hora de Nueva York. Estas tasas no son un reflejo directo e inalterado del diferencial interbancario; incorporan márgenes de los brokers (markups), tarifas administrativas y costos asociados con el mantenimiento de la liquidez. Una posición larga en USD/MXN implica pedir prestado MXN y prestar USD, lo que significa que el trader paga intereses en MXN y recibe intereses en USD. En contraste, una posición corta en USD/MXN significa pedir prestado USD y prestar MXN, lo que típicamente resulta en un crédito neto si la tasa del MXN es suficientemente más alta que la tasa del USD. Considere una posición hipotética corta en USD/MXN de un lote estándar, que típicamente controla 100,000 unidades de la divisa cotizada, es decir, un valor de 100,000 MXN. Si la tasa de swap diaria del broker para prestar MXN es un positivo de 12.50 USD por lote y la tasa de swap del USD para pedir prestado es un negativo de 4.00 USD por lote, el crédito neto diario por rollover podría parecer de 8.50 USD. Sin embargo, los brokers a menudo incorporan un spread o markup adicional. Por ejemplo, si se aplica un markup de 0.50 USD, el crédito neto diario por rollover se reduciría a 8.00 USD. Estas tasas específicas fluctúan diariamente en función de las condiciones interbancarias, los modelos de precios internos del broker y, a veces, incluso la dirección de la operación (compra vs. venta). Es de vital importancia para los traders minoristas verificar las tasas de swap exactas para USD/MXN directamente en la página de especificaciones de su plataforma elegida, ya que estas pueden variar significativamente entre proveedores y erosionar o mejorar directamente las ganancias potenciales de una estrategia de carry. Sin esta comprensión detallada, las ganancias proyectadas pueden evaporarse rápidamente.
Cálculo Ilustrativo de Swap Diario para Posición Corta USD/MXN (1 Lote Estándar)
| Componente | Valor (USD) | Notas |
|---|---|---|
| Tasa de Préstamo MXN (Diaria) | +12.50 | Crédito positivo de swap del bróker por prestar MXN |
| Tasa de préstamo de USD (Diaria) | -4.00 | Débito negativo de swap del bróker por pedir prestado USD |
| Comisión administrativa/margen del bróker | -0.50 | Costo adicional incorporado por el bróker |
| Crédito neto diario por rollover | +8.00 | Crédito neto para el trader por mantener la posición abierta durante la noche, antes de las fluctuaciones del tipo de cambio |
| Rollover semanal (excl. miércoles) | +40.00 | Asumiendo 5 días de trading, excluyendo el triple swap los miércoles (frecuentemente aplicado) |
El Sólido Motor de las Remesas
El flujo de remesas de los trabajadores mexicanos residentes en Estados Unidos hacia su país de origen constituye una fuente masiva y notablemente estable de divisas para México. Este ingreso constante de capital proporciona un piso de demanda crucial y no especulativo para el Peso mexicano. En 2022, México recibió una cifra sin precedentes de $58.5 mil millones en remesas, lo que representa un aumento sustancial del 13.4% con respecto al récord del año anterior. Esta cifra fue superada nuevamente en 2023, demostrando el crecimiento persistente de estas transferencias, impulsadas principalmente por los salarios obtenidos por ciudadanos mexicanos en EE. UU. y enviados a casa para apoyar a sus familias. Estas transferencias crean inherentemente una demanda persistente de MXN, ya que los Dólares estadounidenses se convierten a la moneda local al ser recibidos por los beneficiarios en México.A diferencia de formas de capital más volátiles, como la inversión de cartera o los flujos especulativos, que pueden revertirse rápidamente durante períodos de incertidumbre global o cambios en el sentimiento del mercado, las remesas tienden a ser notablemente resilientes y a menudo contracíclicas. Durante las recesiones económicas o períodos de dificultad en México, las familias con frecuencia dependen más del apoyo externo, lo que lleva a volúmenes de remesas sostenidos o incluso aumentados. Este flujo constante y fundamental actúa como un piso de demanda duradero para el peso, proporcionando un amortiguador vital contra los shocks externos y reduciendo significativamente la susceptibilidad de la moneda a la fuga repentina de capitales. La infraestructura social de estas transferencias las convierte en una fuerza económica única y poderosa, sustentando la estabilidad del MXN de maneras que los modelos económicos tradicionales quizás no capturen completamente.
El peso mexicano ha forjado un camino único entre las divisas de mercados emergentes, su resiliencia sustentada por cambios estructurales más que por la mera búsqueda táctica de rendimiento.
El Viento de Cola Estructural del Nearshoring para el Peso
La reevaluación global de las vulnerabilidades de la cadena de suministro, intensamente amplificada por las tensiones geopolíticas, las disputas comerciales y las interrupciones generalizadas de la pandemia de COVID-19, ha acelerado la tendencia del nearshoring en múltiples industrias. Las empresas están trasladando estratégicamente las instalaciones de producción más cerca de sus principales mercados de consumo para reducir los plazos de entrega, mitigar los riesgos logísticos y gestionar los crecientes costos de transporte de manera más efectiva. México, con su extensa frontera terrestre de 2,000 millas compartida con el mercado de consumo más grande del mundo, Estados Unidos, se posiciona como un beneficiario principal y cada vez más favorecido de esta profunda reestructuración global de la cadena de suministro.Grandes corporaciones, particularmente las de los sectores automotriz, electrónico, aeroespacial y de manufactura ligera, están expandiendo activamente sus operaciones existentes o estableciendo plantas de producción completamente nuevas en varios estados mexicanos. Esta reubicación estratégica se traduce en importantes flujos de inversión extranjera directa (IED), que son cruciales para el MXN. Estos fondos de inversión, típicamente denominados en USD u otras monedas extranjeras, deben convertirse a MXN para financiar la adquisición de terrenos, la construcción de extensas instalaciones de fabricación, la adquisición de materias primas locales, el pago de mano de obra local y los gastos operativos continuos. Esta demanda estructural de MXN generada por la IED representa un cambio fundamental a largo plazo en la actividad económica, distinto de los horizontes a corto plazo y la naturaleza a menudo especulativa de los carry traders puros. La inversión comprometida en estos activos físicos señala un compromiso sostenido con la economía mexicana.
Inversión e Infraestructura: La Manifestación Física del Nearshoring
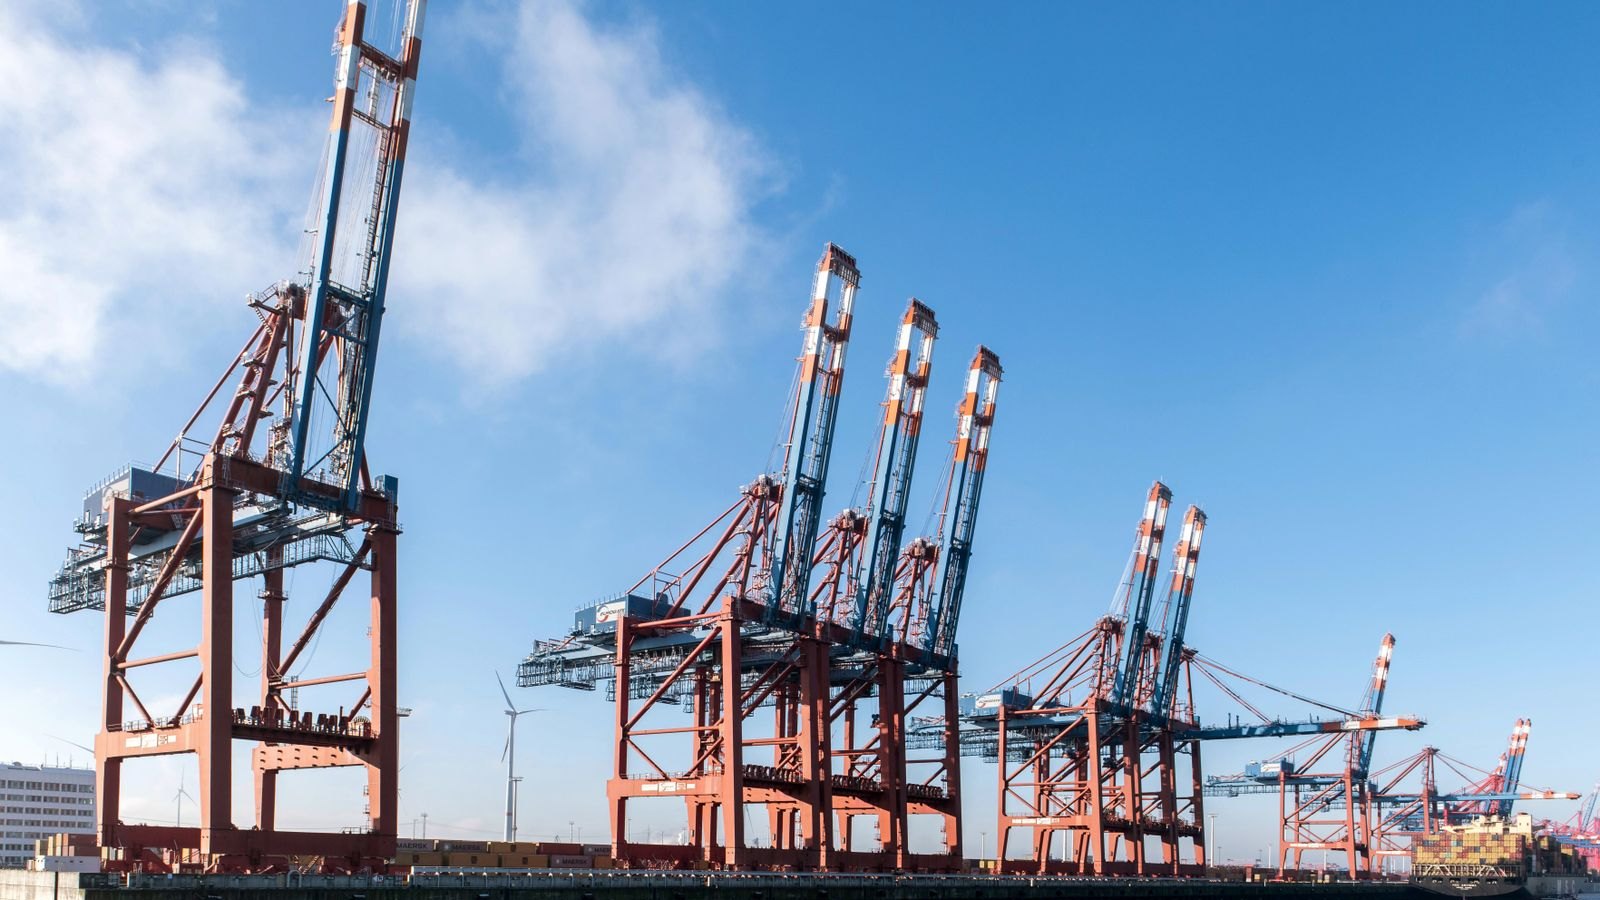
El fenómeno del nearshoring no es meramente un concepto económico abstracto; se está manifestando tangiblemente en inversiones concretas y a gran escala en todo el sector industrial de México. Los estados fronterizos del norte, como Nuevo León, Coahuila, Tamaulipas y Chihuahua, están experimentando un rápido desarrollo de nuevos parques industriales, centros de fabricación y centros logísticos. Por ejemplo, el anuncio de Tesla de su nueva Gigafactory en Nuevo León demuestra la inmensa escala de inversión extranjera directa que México está atrayendo. Este único proyecto implica una inversión de capital de miles de millones de dólares, lo que requiere una conversión sustancial de MXN para su construcción y operación. Otros actores importantes, desde fabricantes de productos electrónicos asiáticos hasta proveedores automotrices europeos, también están expandiendo su presencia. Más allá de las inversiones directas en manufactura, el aumento de los volúmenes comerciales y las demandas logísticas inherentes al nearshoring requieren mejoras y expansiones significativas en la infraestructura transfronteriza. Esto incluye una inversión sustancial en carreteras nuevas y mejoradas, enlaces ferroviarios modernizados, expansión de las instalaciones portuarias a lo largo de ambas costas y capacidades simplificadas de procesamiento aduanero. Estos proyectos de infraestructura, a menudo emprendidos por empresas constructoras mexicanas locales, contribuyen directamente a la demanda de MXN a medida que se adjudican contratos, se compran materiales a nivel nacional y se paga a miles de trabajadores en pesos. Todo este ciclo de inversión crea un poderoso bucle económico que se refuerza a sí mismo, integrando aún más a México en el ecosistema de fabricación y cadena de suministro de América del Norte. En la práctica, para las tesorerías corporativas que gestionan estas conversiones de divisas a gran escala, la mesa de operaciones a menudo solicitará dos veces documentación detallada y preaviso para gestionar eficazmente la liquidez y el impacto en los precios.
Corrientes del Mercado: Riesgos y Vientos en Contra
A pesar de los potentes y reforzadores impulsores que sustentan el Peso mexicano, la moneda no es inmune a riesgos significativos. Una desaceleración material en la economía estadounidense, o incluso una recesión en toda regla, podría amortiguar directamente tanto el flujo de remesas como el ritmo de la inversión en nearshoring, a medida que la demanda del consumidor se debilita y los planes de expansión corporativa se posponen. A nivel nacional, la incertidumbre política en México, particularmente en lo que respecta a los cambios en la política energética, las reformas judiciales o el marco regulatorio para la inversión extranjera, podría disuadir la futura inversión extranjera directa y erosionar la confianza de los inversores. El carry trade, si bien es atractivo, sigue siendo inherentemente vulnerable a los rápidos cambios en las expectativas de las tasas de interés globales o a un aumento repentino de la volatilidad general del mercado, lo que a menudo conduce a un entorno de "risk-off" donde el capital se repatria de activos más riesgosos, incluidas las monedas de mercados emergentes de alto rendimiento. Comparando la resiliencia relativa de estos impulsores, el nearshoring representa el apoyo estructural a largo plazo más fuerte para el MXN, dada su base en activos físicos y la realineación estratégica de la cadena de suministro. Las remesas, si bien son sensibles al empleo en EE. UU., ofrecen un piso de demanda notablemente resiliente y a menudo contracíclico. El carry trade, si bien es tácticamente potente, es posiblemente el más susceptible a cambios abruptos en el sentimiento del mercado, cambios en la política monetaria del banco central o eventos macro inesperados. Para los inversores con un horizonte a largo plazo y una apreciación de los cambios económicos fundamentales, las ventajas estructurales conferidas por el nearshoring y las remesas pueden superar los beneficios tácticos y los riesgos inherentes de volatilidad del carry por sí solo. Una evaluación de riesgos exhaustiva es crucial.
Acceso a Brókers: Vías de Entrada Minoristas al Mercado del Peso
Los traders minoristas que buscan exposición al par USD/MXN pueden acceder a él a través de una amplia gama de brókers online, generalmente mediante FX spot o Contratos por Diferencia (CFD). La elección de un bróker adecuado a menudo depende de varios factores críticos: la jurisdicción reguladora que rige al bróker, las plataformas de trading ofrecidas y las condiciones de trading específicas como los spreads, las comisiones y, fundamentalmente para las estrategias de carry, las tasas swap. Por ejemplo, los brókers regulados por la Financial Conduct Authority (FCA) en el UK o la Australian Securities and Investments Commission (ASIC) ofrecen una fuerte supervisión y mecanismos de protección al cliente, aunque estos a menudo vienen con límites de apalancamiento (por ejemplo, un tope de 1:30 para clientes minoristas bajo las directrices de intervención de ESMA, que la FCA generalmente sigue para clientes no profesionales para mitigar el riesgo excesivo). Entre los brókers globales destacados que ofrecen USD/MXN se incluyen Pepperstone (fundado en 2010, sede en Melbourne, Australia, regulado por FCA, ASIC), IC Markets (fundado en 2007, sede en Sídney, Australia, regulado por ASIC, CySEC) y XM (fundado en 2009, sede en Limassol, Chipre, regulado por CySEC, ASIC). Otros proveedores reputados como OANDA (fundado en 1996, sede en Nueva York, USA, regulado por CFTC/NFA, FCA, ASIC) y FOREX.com (fundado en 2001, sede en Nueva Jersey, USA, regulado por CFTC/NFA, FCA, ASIC) también ofrecen acceso competitivo, sirviendo particularmente a clientes en Norteamérica. Al seleccionar una plataforma, es esencial comparar no solo el spread principal, que es visible en cada operación, sino también los costos de financiación overnight (tasas swap) a menudo pasados por alto y cualquier estructura de comisiones, ya que estos son esenciales para la viabilidad a largo plazo de cualquier estrategia de carry.
Brókers Representativos que Ofrecen Acceso a USD/MXN para Clientes Minoristas
| Nombre del Bróker | Regulador Principal (Ejemplo) | Año de Fundación | Característica Destacada para el Trading de FX |
|---|---|---|---|
| Pepperstone | FCA (RU), ASIC (AUS) | 2010 | Spreads ajustados, elección de plataformas MT4/MT5/TradingView |
| IC Markets | ASIC (AUS), CySEC (CYP) | 2007 | Raw spreads, liquidez profunda a través del modelo ECN |
| XM | CySEC (CYP), ASIC (AUS) | 2009 | Bonos, amplios recursos educativos, copy trading |
| OANDA | CFTC/NFA (EE. UU.), FCA (Reino Unido) | 1996 | Votado Bróker Más Popular (TradingView Broker Awards 2021) |
| FOREX.com | CFTC/NFA (EE. UU.), FCA (Reino Unido) | 2001 | #1 bróker de forex en EE. UU.* (basado en activos de clientes) |
| AvaTrade | Banco Central de Irlanda, ASIC | 2006 | Plataformas galardonadas, oferta diversa de instrumentos |
El Enigma de la Volatilidad: ¿Nuevas Fuerzas, Viejos Hábitos?
Históricamente, el peso mexicano ha mostrado una mayor volatilidad en comparación con los principales pares de divisas, reaccionando a menudo de forma brusca a los cambios en los precios mundiales de las materias primas, al sentimiento de riesgo generalizado o a acontecimientos políticos y económicos internos específicos. Esta volatilidad característica, un distintivo de muchas divisas de mercados emergentes, está siendo ahora puesta a prueba y recalibrada por las entradas de capital sostenidas y estructurales procedentes de las remesas y el nearshoring. Aunque estos potentes flujos proporcionan una sólida base de demanda y actúan como fuerza estabilizadora, no eliminan por completo la sensibilidad inherente del peso a los choques externos o a los cambios de política interna. La interacción de estas fuerzas es compleja. Una fuerte demanda subyacente de remesas e IED puede mitigar los movimientos bajistas extremos y reducir la frecuencia de grandes y repentinas depreciaciones. Sin embargo, el MXN sigue siendo susceptible a eventos de "cola gorda" —sucesos improbables pero de gran impacto. Por ejemplo, una subida de tipos de interés repentina y más pronunciada de lo esperado por parte de la Reserva Federal de EE. UU., que señale un ciclo de ajuste más agresivo, o una crisis política inesperada en México con implicaciones para los derechos de los inversores, aún podrían desencadenar una depreciación significativa a corto plazo, independientemente del impulso subyacente del nearshoring. Los nuevos motores ofrecen un apoyo sustancial y pueden alterar la magnitud de las reacciones, pero no cambian fundamentalmente la naturaleza del peso como divisa de mercado emergente sensible a los flujos de capital globales y a los cambios en el apetito por el riesgo. Su perfil de volatilidad está cambiando, pero no desapareciendo.
Perspectivas: Un Indicador Reajustado de Mercados Emergentes
La convergencia de un carry de tipos de interés sustancial, remesas consistentemente resilientes y una inversión estructural transformadora por nearshoring posiciona al peso mexicano como una divisa de mercado emergente cada vez más significativa, aunque impulsada de forma única. Su papel tradicional como indicador del sentimiento de riesgo más amplio de los mercados emergentes está evolucionando; si bien aún refleja las tendencias globales, sus distintas fortalezas internas ofrecen ahora un poderoso contrapeso, permitiéndole a menudo desvincularse del rendimiento de sus pares. De cara al futuro, la longevidad y el impulso sostenido de estos tres motores determinarán críticamente la trayectoria a medio y largo plazo del MXN. La continua y profunda integración económica entre EE. UU. y México a través de iniciativas de nearshoring sostenidas, junto con volúmenes de remesas estables o crecientes, podría anclar el peso en niveles más fuertes de lo históricamente observado, elevando efectivamente su equilibrio fundamental. Sin embargo, un error de política significativo por parte de Banxico, una reversión abrupta en la política comercial de EE. UU. o una desaceleración económica global sostenida podrían desafiar esta narrativa optimista. Los participantes del mercado deberán monitorear de cerca no solo los diferenciales de tipos de interés, sino también las cifras detalladas de inversión extranjera directa, los datos de remesas publicados por Banxico y los indicadores macroeconómicos tanto en EE. UU. como en México para la validación continua de esta fortaleza única y multifacética.
Consideraciones Tácticas para el Tamaño de la Posición y la Gestión de Riesgos
Para los participantes del mercado que consideren una posición en USD/MXN, especialmente una que busque capturar el atractivo carry, una gestión de riesgos diligente y matizada no es solo aconsejable; es esencial. La volatilidad históricamente más alta del par, combinada con los sustanciales diferenciales de tipos de interés, significa que incluso un movimiento porcentual relativamente pequeño en contra de una posición puede erosionar o superar rápidamente las ganancias acumuladas por carry. Por lo tanto, emplear órdenes de stop-loss claras y sistemáticas es una defensa básica, aunque frecuentemente pasada por alto, contra pérdidas excesivas. Un tamaño de posición eficaz, ajustado para tener en cuenta los movimientos característicos de la divisa y el capital del trader, es igualmente vital. Más allá de los simples stop-losses, considere los principales motores fundamentales al estructurar una operación. Una posición a largo plazo basada en el crecimiento del nearshoring podría justificar un tamaño de posición global más pequeño, permitiendo una mayor resistencia contra las fluctuaciones del mercado a corto plazo y, potencialmente, acomodando un rango de stop-loss más amplio. Por el contrario, una operación puramente impulsada por el carry, con su sensibilidad a los diferenciales de tipos de interés y al sentimiento a corto plazo, exige un seguimiento constante de las expectativas de política monetaria y una disposición a salir si la ventaja de tipos disminuye o el apetito por el riesgo global se agria repentinamente. Es importante reconocer que el mercado rara vez ofrece dinero verdaderamente "gratis"; el atractivo carry es una compensación por los riesgos inherentes de tipo de cambio y volatilidad asociados con el peso mexicano. Comprender estas compensaciones es crucial para una operativa sostenible.
Fuentes
4 Referencias principalesCada cifra de esta guía proviene de una fuente oficial. Compruébelas usted mismo: los números cambian, esta página no.
- Tipos de cambio del Federal Reserve H.10federalreserve.gov
- US Treasury — Daily yield curve rateshome.treasury.gov
- BIS Triennial Central Bank Survey of FX turnoverbis.org
- Financial Conduct Authority — Financial Services Registerregister.fca.org.uk
Preguntas frecuentes
7 Preguntas¿Qué hace atractivo el carry trade USD/MXN?
El significativo diferencial de tipos de interés entre Banxico de México y la Reserva Federal de EE. UU. proporciona un pago de swap diario positivo sustancial para aquellos que mantienen posiciones largas en MXN, lo que lo hace atractivo para inversores que buscan rendimiento.
¿Cómo impactan las remesas de EE. UU. en el peso mexicano?
Las remesas representan una entrada consistente y no especulativa de dólares estadounidenses a México, que luego se convierten a MXN. Esto crea un piso de demanda fundamental y estable para el peso, amortiguándolo contra choques económicos externos.
¿Qué es el nearshoring y cómo afecta al MXN?
El nearshoring es la reubicación de la manufactura y las cadenas de suministro de países lejanos a otros más cercanos, como de Asia a México. Esto impulsa la inversión extranjera directa, requiriendo la conversión de capital extranjero a MXN para las operaciones locales, lo que a su vez impulsa el peso.
¿Cuáles son los principales riesgos para el peso de México a pesar de estos motores positivos?
Los riesgos clave incluyen una desaceleración económica significativa en EE. UU. que impacte las remesas y la inversión, inestabilidad política interna en México, y cambios en las expectativas globales de tipos de interés o el sentimiento de riesgo que podrían socavar el carry trade.
¿Pueden los traders minoristas participar eficazmente en el carry trade USD/MXN?
Sí, los traders minoristas pueden acceder al USD/MXN a través de brókers que ofrecen FX al contado o CFDs. Sin embargo, deben evaluar cuidadosamente las tasas de swap específicas de cada bróker y reconocer que estas tasas a menudo incluyen márgenes, difiriendo de los diferenciales interbancarios.
¿Qué brókeres principales ofrecen trading en USD/MXN para clientes minoristas?
Varios brókeres regulados ofrecen USD/MXN, incluyendo Pepperstone, IC Markets, XM, OANDA y FOREX.com. Los traders deben verificar la disponibilidad y los términos según su jurisdicción regulatoria y las características específicas de la plataforma.
¿Cómo afecta la política del banco central de México (Banxico) al carry trade?
La política monetaria de Banxico, en particular sus decisiones sobre la tasa de interés de referencia, influye directamente en la magnitud del diferencial de tasas de interés con la Fed de EE. UU. Tasas más altas por parte de Banxico generalmente aumentan el atractivo del carry trade del MXN, asumiendo que otros factores permanezcan constantes.